
Рынок смартфонов 2026: падение до уровня 2012 года
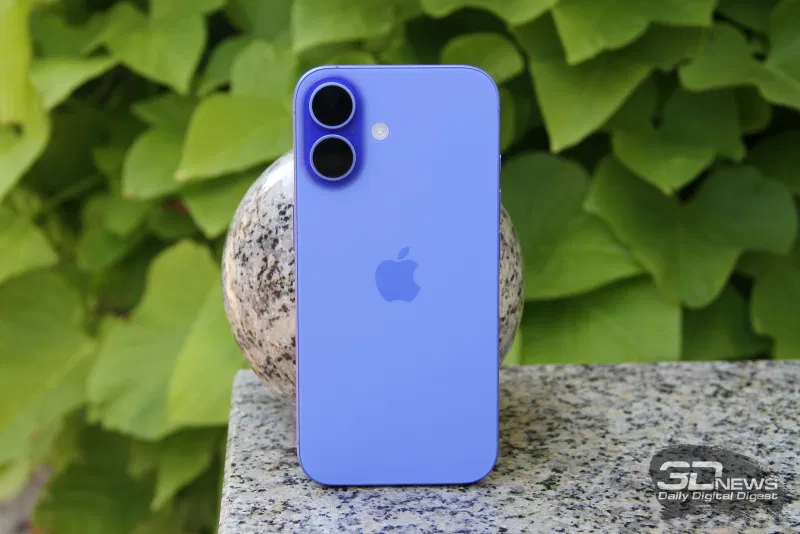
Мировой рынок смартфонов рухнул до уровня 2012 года
В III квартале 2026 года глобальный рынок смартфонов пережил один из самых болезненных провалов за последние годы: по данным аналитического сервиса Market Monitor компании Counterpoint Research, поставки сократились на 20% в годовом исчислении, откатившись к минимуму для этого периода с 2012 года. Ключевая причина — резкий рост себестоимости устройств из-за дефицита компонентов памяти.
Дорогая память меняет всё
Параллельное удорожание DRAM и NAND-памяти вместе с ростом цен на другие комплектующие привело к заметному увеличению стоимости материалов (BOM) в III квартале. Это спровоцировало сбои в цепочках поставок и нарушило графики отгрузок у многих производителей. Расходы закономерно перекочевали к конечным потребителям: розничные цены на смартфоны с начала 2026 года поднялись на 20%, а средняя цена продажи (ASP) продолжила расти.
По словам старшего аналитика Counterpoint Шилпи Джейн, острый дефицит памяти переводит рынок в режим избирательного спроса. Покупатели теперь эксплуатируют смартфоны дольше обычного, активнее присматриваются к восстановленным устройствам и склонны переплачивать за более дорогие модели. Производители в ответ пересматривают ценовую политику и ассортимент, стараясь удержать маржинальность. Бюджетный сегмент оказался под серьёзным давлением, тогда как премиальный держится значительно устойчивее.
Samsung удержал первенство, Apple установила рекорд
Samsung сохранил лидерство, хотя его поставки тоже просели — на 3% год к году. Тем не менее рыночная доля компании выросла до 23%, показав наибольший прирост среди крупных игроков. Компания сделала ставку на повышение ASP и рост выручки: складные смартфоны серии Galaxy Z Fold8 вызвали высокий спрос на старте, а стабильные поставки компонентов поддержали продажи устройств среднего ценового диапазона (серия A) на развивающихся рынках — особенно на фоне отступления ряда китайских брендов.
Apple впервые в III квартале преодолела отметку в 20%, заняв 22% рынка. Объёмы поставок при этом также снизились в годовом выражении — аналитики связывают это с отсутствием базовой модели iPhone 18, из-за чего наполнение каналов продаж в месяц запуска оказалось скромнее, чем при полном модельном ряду iPhone 17. Вместе с тем iPhone 18 Pro показал более сильный старт по сравнению с предшественниками, особенно в Китае и Индии, а устойчивый спрос на серию iPhone 17 помог смягчить общее падение.
Xiaomi потеряла больше всех, Oppo и Vivo тоже просели
Xiaomi оказалась в числе аутсайдеров квартала: поставки рухнули более чем на 30% год к году, а доля рынка упала до 10%. Компания намеренно ушла из низкого ценового сегмента и второстепенных зарубежных рынков, повысив ASP и пересмотрев планы отгрузок. Параллельно она укрепила позиции в верхнем среднем и премиальном сегментах китайского рынка с помощью серии Xiaomi 18, складных моделей и собственного чипсета XRING O3.
Oppo и Vivo сократили поставки более чем на 20% каждая, опустившись до долей в 9 и 8% соответственно. Oppo оптимизировала портфель брендов Oppo, Realme и OnePlus, перенаправив поставки в более маржинальные сегменты. Vivo сосредоточилась на ключевых рынках — Индии и Китае, — развивая бюджетную серию Y и одновременно расширяя линейки флагманов серий X, V и S.
Чего ждать до конца 2026 года
Аналитики Counterpoint Research сохраняют осторожный прогноз на оставшиеся месяцы 2026 года. Производители продолжают ставить прибыльность выше объёмов — и этот тренд сохранится, пока ситуация с дефицитом компонентов и высокими ценами на память не изменится в лучшую сторону. Существенного восстановления поставок в краткосрочной перспективе ждать не стоит.
Источник: Counterpoint Research — 3dnews.ru
Похожие записи
Samsung One UI 9.5: защита от подмены номеров
Samsung защитит от подмены номеров контактов в One UI 9.5 В приложении Phone на смартфонах Samsung может появиться функция, которая будет проверять, действительно ли звонок поступает с устройства…
Продолжить чтение
Xiaomi широкоэкранный смартфон с дисплеем 16:9
Xiaomi готовит широкоэкранный смартфон с дисплеем 16:9 Пока Xiaomi 18 готовится к декабрьскому дебюту в Китае, компания, судя по утечкам, уже работает над совершенно другим устройством — компактным…
Продолжить чтение
iPhone 20 Pro: дизайн на основе iPhone Air
iPhone 20 Pro возьмёт дизайн от iPhone Air: что известно Apple готовит масштабный редизайн к 20-летию iPhone — и, судя по свежим утечкам, за основу возьмут стеклянный корпус…
Продолжить чтение
Apple TV получит раздел с видеоподкастами
Apple TV добавит раздел с видеоподкастами Apple готовится расширить возможности приложения Apple TV, добавив в него отдельный раздел с видеоподкастами — это затронет более миллиарда устройств по всему…
Продолжить чтение







